 热门栏目
自选股
数据中心
行情中心
资金流向
模拟往返
客户端
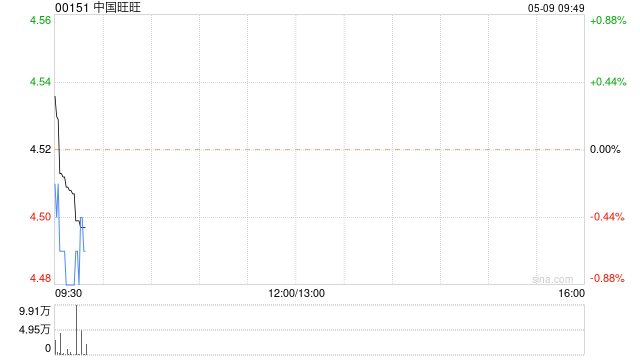
海通国际发布研报称,预测中国旺旺(00151)FY2025-2027营收诀别为240.5/246.5/252.7亿元开云kaiyun.com,同比增长2.3%/2.5%/2.5%;归母净利润为41.7/44.1/46.1亿元,同比变动-3.8%/+5.7%/+4.6%,对应EPS诀别为0.35/0.37/0.39元。参考可比公司估值,给以公司FY2025(甩掉2026年3月财年)15x
PE,对应目的价为5.76港元,有15%上行空间(2025年12月24日收盘价计),初度隐秘给以“优大于市”评级。
海通国际主要不雅点如下:
食物饮料行业多赛谈布局,全方针营销握续增强品牌力
中国旺旺历经六十余年发展,已成为寰球驰名的食物饮料龙头企业,业务范畴隐秘米果、乳饮料、悠闲食物等多个赛谈。公司股权结构聚集,里面处置平稳,公司高管无数领有丰富的行业锻练。旺旺积极开展多方针营销,通过规划告白语和打造品牌IP极大进步了品牌知名度,使得旺旺成为了人所共知的国民品牌。
支握业务乳饮料放心扩容,新品新渠谈初始米果复苏,新兴渠谈及阛阓成增长引擎
收入孝顺半数以上的乳饮料品类FY18-24CAGR约3.7%,乳饮料兼具乳成品和软饮料的属性,比年来受益于阔绰者对口味的需求增长放心,大单品旺仔牛奶所属的中性含乳饮料赛谈远景淡雅且竞争相对和睦,该行预测FY25-27乳饮料收入增长0.5%/2%/2%。米果业务FY25H1新品占收入比已达双位数,在新渠谈及新品带动下预测快要一步规复增长,预测FY25-27米果收入增长3.5%/2%/2%。悠闲食物中糖果收入保握较好增长,该行预测FY25-27悠闲食物收入增长5%/4%/4%。公司积极通过组织变革、拓展新兴渠谈和发力外洋阛阓寻求冲破,尽管传统渠谈承压,零食量贩、平台及推行电商、即时零卖、OEM渠谈发展淡雅,此外亚洲阛阓受益糖果及糕饼保握高速增长,非传统渠谈收入占比21H1至25H1已由不及10%进步至约35%,新兴渠谈及阛阓预测将握续支握收入增长。
原材料老本可控+握续优化运营恶果,预测盈利水平短期承压后回升
公司毛利率FY23-24因老本下行已有所改善,公司将剿袭国产替代等作为应付入口奶粉加价,其余主要原材料老本基本可控。另外,公司比年来加强关于渠谈用度的管控,并优化仓储物流插足,尽管用度率因FY24H2鼓舞的组织架构优化须臾承压,该行预测各品类贸易利润率在短期承压后将回升,FY25-27全体EBITmargin预测为23.8%/23.9%/24.1%。
风险教唆:行业竞争加重,原材料价钱波动,食物安全风险。
 海量资讯、精确解读,尽在新浪财经APP
拖累裁剪:史丽君 开云kaiyun.com